Skarbonka, kieszonkowe i cele: wychowaj małego mistrza oszczędzania
Wstęp: skarbonka, kieszonkowe i cele jako filary codziennej edukacji finansowej
W świecie pełnym bodźców i natychmiastowych pokus, wychowanie dziecka, które potrafi planować, odkładać i rozsądnie wydawać, staje się jednym z najcenniejszych prezentów na całe życie. Ten artykuł to praktyczny przewodnik pokazujący, jak budować trwałe nawyki przy pomocy trzech prostych filarów: skarbonki, kieszonkowego i celów oszczędnościowych. Znajdziesz tu sprawdzone wskazówki, jak uczyć dzieci oszczędzania pieniędzy z wykorzystaniem zabawy, codziennych rytuałów i jasnych zasad, bez moralizowania i zbędnego stresu.
Rodzice często pytają, jak zacząć i jak w praktyce połączyć domowe obowiązki, kieszonkowe oraz cele dziecka. Pokażemy proste kroki, gotowe scenariusze rozmów i narzędzia, które od razu możesz zastosować w domu. Dzięki temu Twoje dziecko szybciej zrozumie wartość pieniądza, rolę planowania oraz moc cierpliwości i konsekwencji.
Dlaczego edukacja finansowa od najmłodszych lat ma tak duże znaczenie
Co mówi nauka o nawykach
Badania nad rozwojem dziecka pokazują, że podstawowe nawyki finansowe kształtują się bardzo wcześnie, często zanim dziecko nauczy się czytać. Maluchy obserwują zachowania dorosłych, uczą się przez naśladowanie i drobne eksperymenty. To dlatego konsekwencja, jasne reguły i spójna komunikacja w domu są tak ważne, gdy wprowadzamy pierwszą skarbonkę czy rozmowy o planowaniu wydatków.
Jakie korzyści daje wczesne wprowadzanie pieniędzy do rozmów
- Budowanie samodzielności – dziecko szybciej uczy się podejmować decyzje i brać za nie odpowiedzialność.
- Kształtowanie cierpliwości – odkładanie na cel rozwija zdolność odraczania gratyfikacji.
- Lepsza odporność na presję rówieśniczą – dziecko potrafi wytłumaczyć sobie i innym, dlaczego nie kupuje natychmiast wszystkiego.
- Świadome korzystanie z mediów – łatwiej odróżnia reklamę od realnej potrzeby.
- Poczucie sprawczości – widzi, że ma wpływ na swoje marzenia, jeśli systematycznie odkłada.
Skarbonka jako pierwszy bank dziecka
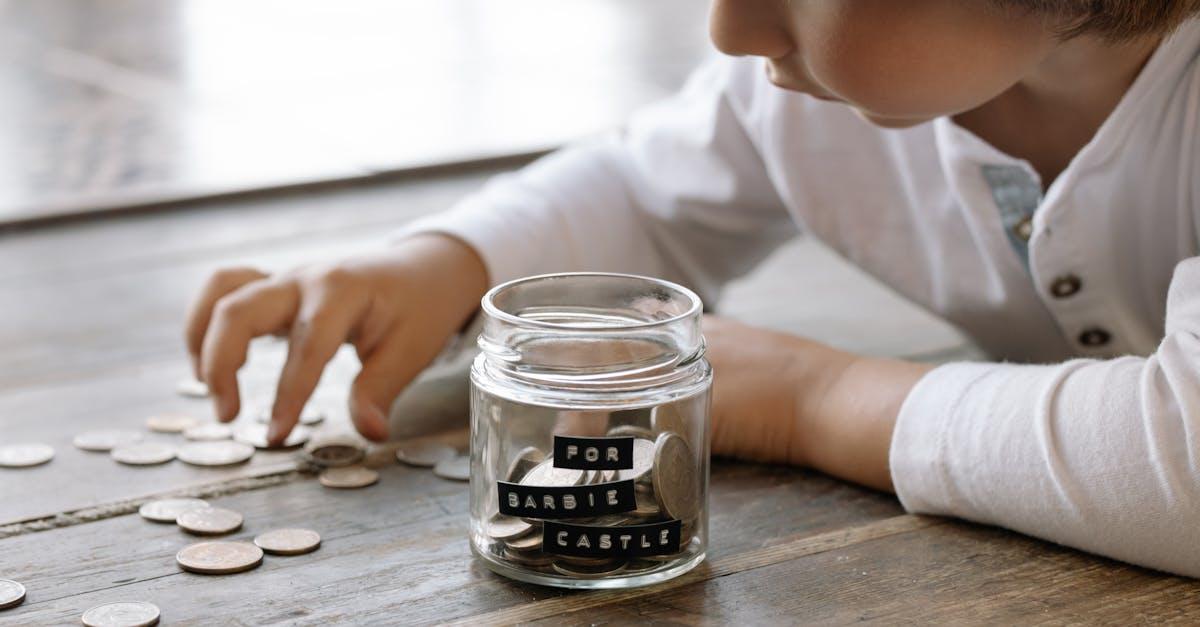
Pierwsza skarbonka to namacalny sposób, by dziecko zobaczyło, jak drobne monety i banknoty zamieniają się w większą sumę. Aby uczyć dzieci oszczędzania pieniędzy skutecznie, skarbonka powinna łączyć elementy zabawy z jasnym celem.
System słoików: prosty model 4 stref
Jednym z najskuteczniejszych i lubianych przez dzieci narzędzi jest podział środków na cztery pojemniki. Mogą to być słoiki, pudełka lub przegródki w jednej skarbonce. Oto przykładowy układ:
- Wydatki bieżące – drobne przyjemności i zakupy, które dziecko planuje w najbliższym czasie.
- Oszczędności – środki odkładane na większy cel, np. rower, instrument, wyjazd.
- Pomaganie – drobna część na cel charytatywny, klasową zbiórkę lub wsparcie schroniska.
- Rozwój i inwestowanie – książki, zajęcia, projekty lub proste doświadczenia pokazujące, jak pieniądze mogą „pracować” w czasie.
Dzięki temu dziecko uczy się, że pieniądze mają różne zadania. To nie tylko „wydaj lub odłóż”, ale również „podziel się” i „zainwestuj w siebie”. W praktyce bardzo pomaga, gdy każdy słoik ma inny kolor i własną nazwę nadaną wspólnie z dzieckiem.
Jak wybrać skarbonkę i zachęcić do regularności
- Przezroczystość – w młodszym wieku lepsza jest skarbonka, w której widać postępy.
- Bezpieczeństwo – w starszym wieku przyda się skarbonka z prostą kłódką, by ograniczyć impulsywne sięganie po środki.
- Personalizacja – naklejki, imię dziecka lub obrazek celu zwiększają motywację.
- Rytuał „dnia skarbonki” – raz w tygodniu wspólnie przeliczacie środki i aktualizujecie plan.
Kieszonkowe: jasne zasady, mądra wolność
Kieszonkowe to nie nagroda ani kara, ale narzędzie do nauki. Ustalone z wyprzedzeniem, przewidywalne i powiązane z prostymi zasadami, staje się najlepszym poligonem doświadczalnym dla młodego człowieka. To także jeden z najprostszych sposobów na to, jak uczyć dzieci oszczędzania pieniędzy w warunkach domowych.
Ile i jak często?
- Regularność – zwykle lepiej sprawdza się stały dzień tygodnia lub miesiąca.
- Dopasowanie do wieku – młodsze dzieci lepiej reagują na mniejsze, częstsze kwoty; starsze mogą uczyć się planowania miesięcznego.
- Uzgodniona kwota – wyliczona tak, by dziecko mogło zrealizować drobne potrzeby i odkładać na większy cel, ale nie na tyle duża, by znikała motywacja do wyborów.
Kieszonkowe a obowiązki domowe
Wielu rodziców łączy kieszonkowe z obowiązkami. Warto pamiętać o dwóch podejściach:
- Obowiązki jako wkład w rodzinę – część zadań wykonujemy, bo jesteśmy zespołem. Nie są płatne.
- Projekty dodatkowe – ponadstandardowe zadania mogą być płatne, by dziecko poznało smak zarobku.
Takie rozróżnienie buduje zarówno poczucie odpowiedzialności, jak i rozumienie, że nie każde działanie w życiu jest powiązane z wynagrodzeniem. Uczy także negocjacji i wyceny czasu przy zadaniach dodatkowych.
Cyfrowe kieszonkowe i karty przedpłacone
Świat staje się coraz bardziej bezgotówkowy. Starszym dzieciom i nastolatkom można rozważyć konto młodzieżowe lub kartę przedpłaconą z limitem. Wspólne ustawianie limitów, powiadomień i celów oszczędnościowych w aplikacji to świetny trening odpowiedzialności i kontroli wydatków. Warto również omówić bezpieczeństwo online i zasady zakupów w grach czy sklepach internetowych.
Cele oszczędnościowe: od marzenia do planu
Bez celu oszczędzanie traci sens. Dzieci kochają działać, gdy widzą nagrodę na horyzoncie. Tu wchodzą w grę narzędzia, które zamieniają marzenia w konkretne działania.
Tworzenie celu metodą SMART
Pomóż dziecku określić cel zgodnie z zasadami: konkretny, mierzalny, atrakcyjny, realny i czasowy. Zamiast „chcę mieć więcej pieniędzy”, lepiej „odkładam na deskorolkę do końca wakacji, potrzebuję 300 zł, co tydzień odkładam 25 zł”.
- Mapa marzeń – nadrukuj zdjęcie celu i powieście je nad biurkiem lub na lodówce.
- Termometr oszczędności – rysunek, który dziecko koloruje po każdym kroku, by śledzić postępy.
System dopłat i „odsetek rodzica”
Genialnie działa symulacja procentu składanego. Ustalcie, że raz w miesiącu rodzic dopłaca np. 10% do kwoty odłożonej w słoiku oszczędności. Dziecko natychmiast widzi, że czas i cierpliwość powiększają kapitał.
- Progresywny bonus – im dłużej środki leżą nienaruszone, tym wyższy bonus.
- Dopłata warunkowa – dodatkowe 5% tylko wtedy, gdy dziecko odłożyło także coś do słoika pomagania.
Śledzenie postępów i mini-kamienie milowe
Duże cele dzielcie na etapy. Po osiągnięciu 25%, 50% i 75% zaplanujcie drobną celebrację. Niech to będzie wspólna gra, spacer czy domowy seans, a nie dodatkowy zakup. Nagradzaj wysiłek i konsekwencję, nie przypadek.
Budżet dla dziecka i nastolatka: prosta mapa decyzji
Pierwszy budżet: system trzech kopert
Nauka planowania zaczyna się od prostoty. Ustalcie trzy „koperty” (w praktyce to mogą być słoiki, przegródki, kategorie w aplikacji):
- Must have – podstawowe drobne potrzeby.
- Nice to have – przyjemności i drobne zachcianki.
- Saving – oszczędności na cel.
Co tydzień lub co miesiąc wspólnie planujecie, ile trafia do której przegródki. To znakomita odpowiedź na pytanie, jak uczyć dzieci oszczędzania pieniędzy, by miało to realny wpływ na ich codzienne decyzje.
Zakupy świadome: lista, porównanie, kryteria
- Lista zakupów – niech dziecko przygotuje listę i oznaczy priorytety.
- Porównanie cen – wspólnie sprawdźcie ceny w dwóch sklepach lub online.
- Kryteria jakości – rozmawiajcie o trwałości, serwisie, gwarancji i ekologii.
- Policz koszt w czasie – ile dni lub tygodni kieszonkowego kosztuje dany zakup.
Gry i zabawy, które wzmacniają nawyk oszczędzania
Domowa ekonomia: sklepik i aukcja
- Sklepik w domu – etykiety z cenami na przekąskach i drobiazgach. Dziecko „kupuje” z własnych środków, ćwicząc wybory.
- Aukcja domowa – licytacja czasu ekranu czy wspólnych aktywności z wirtualną walutą zdobywaną za zadania.
- Wyzwania tygodnia – np. bezsłodyczowy tydzień i odkładanie zaoszczędzonych pieniędzy do słoika celu.
Planszówki i aplikacje finansowe
Gry uczą logiki, planowania i analizy ryzyka. Dobre tytuły łączą zabawę z nauką zarządzania zasobami. Aplikacje dla młodzieży pozwalają ustawiać cele, śledzić wydatki i otrzymywać powiadomienia, co dodatkowo ułatwia rodzicom to, jak uczyć dzieci oszczędzania pieniędzy w środowisku cyfrowym.
Bezpieczne sposoby na pierwsze zarobki
Projekty i mikroprzedsiębiorczość
- Stoisko z lemoniadą lub domowe wypieki na festynie szkolnym.
- Pomoc sąsiedzka – podlewanie roślin, wyprowadzanie psa, drobne prace ogrodowe.
- Twórczość – zakładki do książek, bransoletki, grafiki sprzedawane na kiermaszu klasowym.
Takie aktywności uczą wyceny czasu, kalkulacji kosztów i zysku oraz obsługi prostych budżetów projektowych.
Drugie życie rzeczy: sprzedaż i wymiana
- Wyprzedaż garażowa – dziecko wybiera przedmioty, wycenia je i uczy się negocjacji.
- Wymiana w klasie – buduje świadomość wartości i ogranicza konsumpcję.
- Recykling – oddzielna skarbonka na środki ze zbiórki surowców, z przeznaczeniem na wspólny cel rodzinny.
Rozmowy o pieniądzach: rodzina jako laboratorium nawyków
Rodzice jako modele zachowań
Dzieci uczą się patrząc. Jeśli widzą, że rodzic planuje, porównuje oferty i odkłada na cele, przyjmują to jako normę. Udostępnij dziecku niewielki fragment domowego budżetu: pokaż, jak planujesz wydatki na jedzenie, transport, rozrywkę, oszczędności i wsparcie innych.
Normalizowanie błędów i uczenie na porażkach
Nauka nie obejdzie się bez potknięć. Zamiast oceniać, pytaj: czego nauczyła nas ta sytuacja? Co zrobimy inaczej następnym razem? To właśnie takie rozmowy są sednem tego, jak uczyć dzieci oszczędzania pieniędzy bez zawstydzania i presji.
Najczęstsze błędy dorosłych i jak ich uniknąć
Zbyt restrykcyjnie kontra zbyt pobłażliwie
- Pułapka kontroli – dziecko nie ma przestrzeni do własnych wyborów. Skutek: brak motywacji i ukrywanie wydatków.
- Pułapka braku granic – zawsze dokładamy, gdy zabraknie. Skutek: brak nauki konsekwencji.
Złoty środek to uzgodnione zasady, stałe kieszonkowe i realna wolność w jego wydawaniu, o ile nie narusza bezpieczeństwa i wartości rodzinnych.
Zawstydzanie, porównywanie, etykiety
Unikaj porównań do rodzeństwa lub kolegów. Zamiast mówić: „Zawsze wydajesz wszystko”, lepiej: „Zauważyłem, że szybko zniknęły środki. Jak możemy następnym razem rozłożyć je na cały tydzień?”
Oszczędzanie a wartości: pomaganie i ekologia
Wspólne akcje charytatywne
Regularne odkładanie niewielkiej kwoty na pomoc innym uczy empatii i odpowiedzialności. Wspólnie wybierzcie cel: schronisko, fundację, klasową zbiórkę. Raz w kwartale przekażcie środki i porozmawiajcie o rezultatach.
Elementy ekologii łatwo wpleść w decyzje finansowe: przed zakupem nowej rzeczy sprawdźcie, czy można ją pożyczyć, naprawić lub kupić używaną. To uczy, że oszczędzanie dotyczy nie tylko pieniędzy, ale i zasobów planety.
Metody dopasowane do wieku
3–5 lat: pierwsze kroki i rytuały
- Skarbonka przezroczysta – widoczne postępy są kluczowe.
- Monety i kolory – sortowanie, grupowanie, przeliczanie jako zabawa.
- Mini cele – drobne zabawki lub wspólna aktywność, osiągane w 1–2 tygodnie.
6–8 lat: podział na słoiki i pierwsze decyzje
- System 4 słoików – wydatki, oszczędności, pomaganie, rozwój.
- Kieszonkowe tygodniowe – stała kwota w konkretnym dniu.
- Wspólne liczenie – dziecko prowadzi prosty arkusz lub tabelkę.
9–12 lat: planowanie w czasie i cyfrowe narzędzia
- Budżet miesięczny – większa odpowiedzialność i dłuższa perspektywa.
- Proste aplikacje – cele, wykresy i limity wydatków.
- Procent rodzica – symulacja odsetek jako premia za cierpliwość.
Nastolatki: autonomia i przygotowanie do dorosłości
- Karta młodzieżowa – kontrola wydatków i bezpieczeństwo online.
- Projekty zarobkowe – pierwsze działania usługowe, twórcze lub techniczne.
- Plan roczny – większe cele, np. kurs, sprzęt, wakacyjny wyjazd, wraz z kalkulacją źródeł finansowania.
Reklamy, presja i mądre zakupy
Świadome decyzje zakupowe to nie tylko matematyka. To także psychologia: emocje, presja rówieśnicza, FOMO. Ćwiczcie wspólnie strategie:
- 24-godzinna pauza – przy impulsowych chęciach czekamy do następnego dnia.
- Lista zamienników – szukamy tańszych lub trwalszych alternatyw.
- Kryterium czasu – czy przedmiot posłuży dłużej niż trzy miesiące?
Delikatne tematy: gdy domowy budżet jest napięty
Nie każdy ma możliwość zwiększania kieszonkowego lub dopłat. Otwartość i szczerość są tu kluczowe. Wyjaśnij dziecku, jak wygląda sytuacja i czego się uczycie całą rodziną: priorytetów, planowania, szukania tańszych rozwiązań i kreatywności. To nadal praktyczna odpowiedź na pytanie, jak uczyć dzieci oszczędzania pieniędzy w realnych warunkach.
- Plany wymienne – jeśli nie możemy czegoś kupić, szukamy alternatyw: wypożycz, wymień, zrób samodzielnie.
- Świętuj postęp – nawet małe kwoty oszczędności to duży krok.
Najtrudniejsze sytuacje i jak je rozwiązywać
Dziecko wydaje wszystko od razu
- Automatyczny podział – przy wypłacie kieszonkowego od razu rozdzielacie je na słoiki.
- Wizualizacja celu – zdjęcie marzenia na skarbonce.
- Mikrocele – małe etapy z krótkim horyzontem czasowym.
- Opóźnienie zakupu – zasada jednej doby przed większym wydatkiem.
Brak motywacji do oszczędzania
- Lepszy cel – czasem marzenie jest zbyt słabe lub narzucone.
- Współudział – jeśli dziecko dołoży połowę, rodzic dorzuca resztę.
- Rozmowa o wartościach – po co oszczędzamy? Co nam to daje?
Impulsywne zakupy w grach
- Zasady i limity – wspólnie ustalone budżety na cyfrowe zakupy.
- Bezpieczne płatności – blokady, weryfikacje, edukacja o phishingu.
- Kalkulacja zamiany – co mógłbyś kupić za tę kwotę w świecie realnym?
Mini-lekcja: procent składany w wydaniu dla dzieci
Weź 10 zł jako start. Ustalcie, że co tydzień „bank rodzica” dopłaca 10%. Po 10 tygodniach sprawdźcie, ile wyszło. Zobrazujcie wykres na kartce. Dziecko szybko zrozumie, że pieniądze rosną, gdy są opiekowane w czasie, a to przekłada się na cierpliwość i konsekwencję.
Współpraca ze szkołą i korzystanie z materiałów edukacyjnych
Warto zapytać nauczycieli, czy klasa realizuje elementy edukacji finansowej. Wspólne projekty, jak sklepik klasowy czy gra ekonomiczna, świetnie wspierają to, jak uczyć dzieci oszczędzania pieniędzy równolegle w domu i w szkole. Sięgnijcie po książki, podcasty i krótkie filmiki edukacyjne dopasowane do wieku.
Scenariusze rozmów: gotowe frazy dla rodziców
- Gdy dziecko chce natychmiast kupić: „Widzę, że bardzo tego pragniesz. Zróbmy 24-godzinną pauzę i jutro wspólnie zdecydujemy.”
- Gdy żałuje zakupu: „Każdy popełnia błędy. Czego nauczyła nas ta sytuacja? Co zrobimy następnym razem?”
- Gdy cel wydaje się odległy: „Podzielmy to na mniejsze kroki i ustalmy małe świętowanie po każdym etapie.”
Lista kontrolna dla rodzica
- Mamy skarbonkę i system słoików z jasnymi kategoriami.
- Kieszonkowe jest regularne i wypłacane w stałym terminie.
- Cel dziecka jest konkretny, a postępy widoczne na termometrze oszczędności.
- Rozmawiamy o reklamach, presji i różnicy między potrzebą a zachcianką.
- Ćwiczymy budżet – podział na koperty i plan tygodniowy lub miesięczny.
- Ustalone zasady cyfrowych zakupów i limity.
- Celebrujemy konsekwencję i uczymy się na błędach bez zawstydzania.
Plan 30 dni: od pierwszej rozmowy do stabilnego rytuału
- Dzień 1–3: Rozmowa o marzeniach i wartościach. Wybór celu.
- Dzień 4–7: Zakup lub przygotowanie skarbonki, oznaczenie słoików.
- Dzień 8: Ustalenie zasad kieszonkowego i regularnego dnia wypłat.
- Dzień 9–14: Pierwsze rozdzielenie środków, stworzenie termometru oszczędności.
- Dzień 15–21: Ćwiczenia zakupowe: lista, porównanie cen, 24-godzinna pauza.
- Dzień 22–28: Mały projekt zarobkowy lub zadanie dodatkowe.
- Dzień 29–30: Podsumowanie miesiąca, wnioski i drobna celebracja postępów.
Podsumowanie: wychowaj małego mistrza oszczędzania
Kluczem do sukcesu są trzy proste filary: skarbonka jako pierwszy bank, kieszonkowe jako bezpieczne pole doświadczalne i cele, które nadają sens oszczędzaniu. Dodaj do tego rozmowę bez ocen, elementy grywalizacji, system małych kroków i konsekwentne rytuały. W ten sposób realizujesz w praktyce to, jak uczyć dzieci oszczędzania pieniędzy – naturalnie, skutecznie i z radością. A gdy przyjdą trudniejsze momenty, potraktuj je jak lekcje, które wzmacniają charakter i mądrość finansową Twojego dziecka.
Najlepszy moment, by zacząć, jest dziś. Wybierz jedną prostą rzecz: przygotuj skarbonkę, ustal stały termin kieszonkowego lub narysuj z dzieckiem mapę marzeń. Małe kroki prowadzą do wielkich zmian – również w portfelu i w nastawieniu do pieniędzy.
Aneks: szybkie inspiracje i pomoce
- Karta na lodówkę – krótki regulamin kieszonkowego i termin wypłat.
- Szablon termometru oszczędności – do kolorowania po każdym kroku.
- Lista pytań kontrolnych – czy to potrzeba czy zachcianka? Jak długo będę z tego korzystać? Jaka jest tańsza alternatywa?
- Pomysły na mikrocele – cele 7–14 dniowe, które wzmacniają nawyk odkładania.
Ostatnie słowo dla rodziców
To nie perfekcja, lecz powtarzalność buduje trwałe nawyki finansowe. Dziecko nie potrzebuje wyrafinowanych narzędzi – wystarczy skarbonka, przejrzyste zasady kieszonkowego i jasny cel. Dzięki temu krok po kroku nauczysz je, jak planować, odkładać i wybierać mądrze. I właśnie tak powstaje mały mistrz oszczędzania – z cierpliwości, rozmowy i codziennych, drobnych decyzji.